ปัญหาการหักค่าใช้จ่ายเป็นการเหมาสำหรับภาษีเงินได้บุคคลธรรมดา ตามประมวลรัษฎากร มาตรา 40(8)
คำสำคัญ:
ภาษีเงินได้บุคคลธรรมดา, ประมวลรัษฎากร มาตรา 40(8), การหักค่าใช้จ่ายเป็นการเหมาบทคัดย่อ
บทความวิจัยนี้มีวัตถุประสงค์เพื่อ 1. ศึกษาวิเคราะห์ปัญหาและอุปสรรคจากการกำหนดอัตราหักค่าใช้จ่ายเป็นการเหมาในอัตราเดียวสำหรับเงินได้พึงประเมินตามประมวลรัษฎากร มาตรา 40(8) ประกอบพระราชกฤษฎีกา (ฉบับที่ 629) พ.ศ. 2560 2. วิเคราะห์เปรียบเทียบหลักกฎหมายและมาตรการทางภาษีเกี่ยวกับการหักค่าใช้จ่ายของไทยกับสิงคโปร์ ฮ่องกง และมาเลเซีย และ 3. แนวทางปรับปรุงกฎหมายและระบบการหักค่าใช้จ่ายให้มีความเป็นธรรมและสอดคล้องกับสภาพเศรษฐกิจ การวิจัยเป็นการวิจัยเชิงคุณภาพ ประกอบด้วยการวิจัยเอกสารจากกฎหมาย เอกสารราชการ งานวิชาการ และกฎหมายต่างประเทศและการวิจัยภาคสนามโดยสัมภาษณ์เชิงลึกผู้ให้ข้อมูลสำคัญ 20 รูปหรือคน จาก 4 กลุ่ม และสนทนากลุ่มเฉพาะผู้ทรงคุณวุฒิ 10 รูปหรือคน วิเคราะห์ข้อมูลด้วยการตีความกฎหมาย การวิเคราะห์เปรียบเทียบและ
การสังเคราะห์เชิงนิติศาสตร์
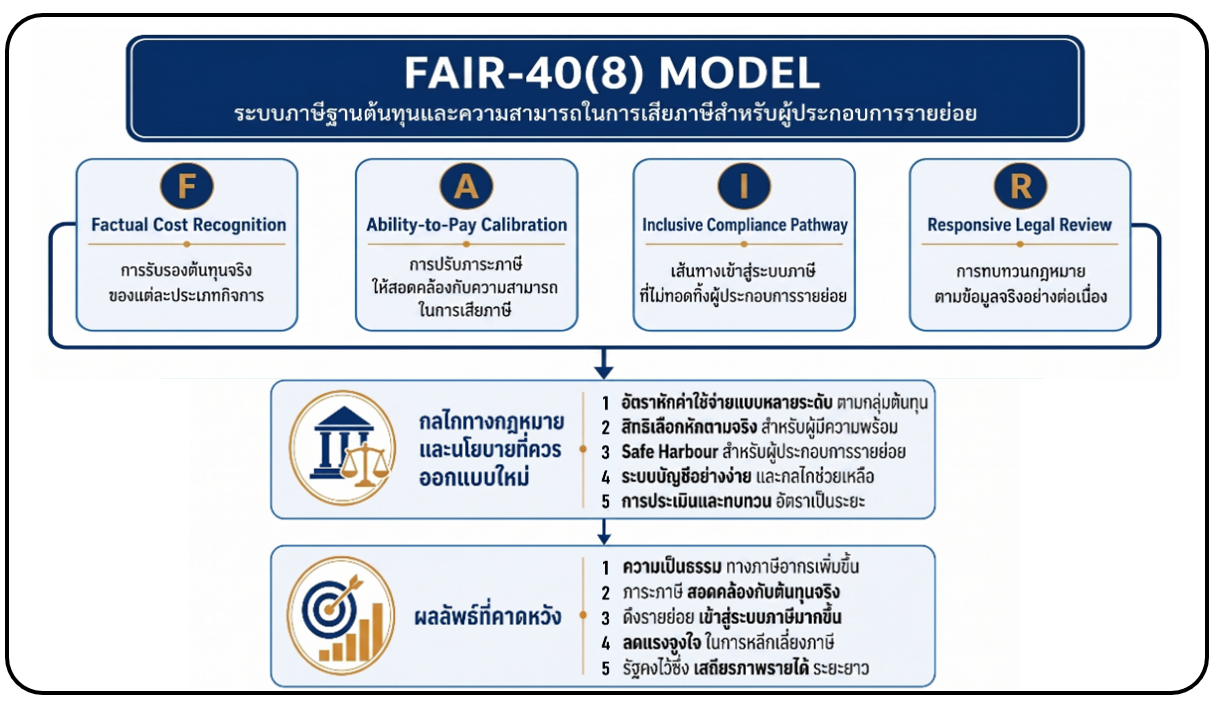
ผลการวิจัยพบว่า 1. การกำหนดอัตราหักค่าใช้จ่ายแบบเหมาในอัตราเดียวร้อยละ 60 ไม่สอดคล้องกับโครงสร้างต้นทุนที่แตกต่างกันของแต่ละกิจการ ทำให้ผู้ประกอบการบางกลุ่มรับภาระภาษีไม่สัมพันธ์กับกำไรสุทธิจริง และเกิดความเสมอภาคเชิงรูปแบบมากกว่าความเป็นธรรมเชิงสาระ 2. สิงคโปร์ ฮ่องกง และมาเลเซียให้ความสำคัญกับความเกี่ยวเนื่องระหว่างรายจ่ายกับรายได้และการคำนวณภาษีจากกำไรสุทธิจริง โดยมีความยืดหยุ่นมากกว่าระบบอัตราเหมาเดียวของไทย และ 3. ควรพัฒนาระบบผสม โดยจำแนกอัตราหักค่าใช้จ่ายตามกลุ่มต้นทุน เปิดทางเลือกให้หักค่าใช้จ่ายตามจริง และกำหนดมาตรการ Safe Harbour สำหรับผู้ประกอบการรายย่อย พร้อมปรับปรุงกฎหมายที่เกี่ยวข้องกับมาตรา 40(8) และพระราชกฤษฎีกา (ฉบับที่ 629) พ.ศ. 2560 ให้รองรับระบบดังกล่าว โดยสังเคราะห์เป็น FAIR-40(8) Model เพื่อสร้างดุลยภาพระหว่างความเป็นธรรมทางภาษี ความสามารถในการเสียภาษี ประสิทธิภาพการจัดเก็บ และหลักอิทธิบาท 4
เอกสารอ้างอิง
พระพรหมคุณาภรณ์ (ป.อ. ปยุตฺโต). (2559). พจนานุกรมพุทธศาสตร์ ฉบับประมวลธรรม (พิมพ์ครั้งที่ 34). กรุงเทพฯ: มูลนิธิการศึกษาเพื่อสันติภาพ พระธรรมปิฎก (ป.อ. ปยุตฺโต).
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการกำหนดค่าใช้จ่ายที่ยอมให้หักจากเงินได้พึงประเมิน (ฉบับที่ 11) พ.ศ. 2502. (2502, 17 ธันวาคม). ราชกิจจานุเบกษา. เล่ม 76 ตอนที่ 116 หน้า 1-11.
พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการกำหนดค่าใช้จ่ายที่ยอมให้หักจากเงินได้พึงประเมิน (ฉบับที่ 629) พ.ศ. 2560. (2560, 27 มกราคม). ราชกิจจานุเบกษา. เล่ม 134 ตอนที่ 12 ก. หน้า 33–37.
พระราชบัญญัติให้ใช้บทบัญญัติแห่งประมวลรัษฎากร พุทธศักราช 2481. (2482, 1 เมษายน). ราชกิจจานุเบกษา. เล่ม 56. หน้า 1-4.
มหาจุฬาลงกรณราชวิทยาลัย. (2539). พระไตรปิฎกฉบับภาษาไทย ฉบับมหาจุฬาลงกรณราชวิทยาลัย. กรุงเทพฯ: โรงพิมพ์มหาจุฬาลงกรณราชวิทยาลัย.
Ariff, M. et al. (1997). Compliance costs of corporate income taxation in Singapore. Journal of Business Finance & Accounting, 24(9–10), 1253–1268.
Chan, S. Y. S. et al. (1999). Compliance costs of corporate taxation in Hong Kong. International Tax Journal, 25(4), 42-68.
Inland Revenue Authority of Singapore. (n.d.). Fixed expense deduction ratio (FEDR) for self-employed individuals including platform workers. Retrieved May 21, 2026, from https://www.iras.gov.sg/taxes/individual-income-tax/self-employed-and-partnerships/business-expenses-and-deductions/fixed-expense-deduction-ratio-for-self-employed-persons-and-platform-workers.
Inland Revenue Board of Malaysia. (2019). Tax treatment on expenditure for repairs and renewals of assets (Public Ruling No. 6/2019). Retrieved May 21, 2026, from https://www.scribd.com/document/616389406/PR-06-2019-Repair-and-Renewals.
Inland Revenue Department, Hong Kong Special Administrative Region. (n.d.). Profits tax. Retrieved May 21, 2026, from https://www.ird.gov.hk/eng/tax/bus_pft.htm.
Lembaga Hasil Dalam Negeri Malaysia. (n.d.). Frequently asked question (company). Retrieved May 21, 2026, from https://www.hasil.gov.my/en/company/frequently-asked-question-company/.
Logue, K. D. & Vettori, G. G. (2011). Narrowing the tax gap through presumptive taxation. Columbia Journal of Tax Law, 2(1), 100–149.
Luttmer, E. F. P. & Singhal, M. (2014). Tax morale. Journal of Economic Perspectives, 28(4), 149–168.
OECD. (2020). Regulatory impact assessment: OECD best practice principles for regulatory policy. Paris: OECD Publishing.
Rawls, J. (1971). A theory of justice. Cambridge, MA: Harvard University Press.
Smith, A. (1776). An inquiry into the nature and causes of the wealth of nations. London: W. Strahan and T. Cadell.
Yitzhaki, S. (2007). Cost-benefit analysis of presumptive taxation. FinanzArchiv: Public Finance Analysis, 63(3), 311–326.
ดาวน์โหลด
เผยแพร่แล้ว
รูปแบบการอ้างอิง
ฉบับ
ประเภทบทความ
สัญญาอนุญาต
ลิขสิทธิ์ (c) 2026 วารสารสหวิทยาการนวัตกรรมปริทรรศน์

อนุญาตภายใต้เงื่อนไข Creative Commons Attribution-NonCommercial-NoDerivatives 4.0 International License.
เพื่อให้เป็นไปตามกฎหมายลิขสิทธิ์ ผู้นิพนธ์ทุกท่านต้องลงลายมือชื่อในแบบฟอร์มใบมอบลิขสิทธิ์บทความให้แก่วารสารฯ พร้อมกับบทความต้นฉบับที่ได้แก้ไขครั้งสุดท้าย นอกจากนี้ ผู้นิพนธ์ทุกท่านต้องยืนยันว่าบทความต้นฉบับที่ส่งมาตีพิมพ์นั้น ได้ส่งมาตีพิมพ์เฉพาะในวารสารสหวิทยาการนวัตกรรมปริทรรศน์ เพียงแห่งเดียวเท่านั้น หากมีการใช้ภาพหรือตารางหรือเนื้อหาอื่นๆ ของผู้นิพนธ์อื่นที่ปรากฏในสิ่งตีพิมพ์อื่นมาแล้ว ผู้นิพนธ์ต้องขออนุญาตเจ้าของลิขสิทธิ์ก่อน พร้อมทั้งแสดงหนังสือที่ได้รับการยินยอมต่อบรรณาธิการ ก่อนที่บทความจะได้รับการตีพิมพ์ หากไม่เป็นไปตามข้อกำหนดเบื้องต้น ทางวารสารจะถอดบทความของท่านออกโดยไม่มีข้อยกเว้นใดๆ ทั้งสิ้น